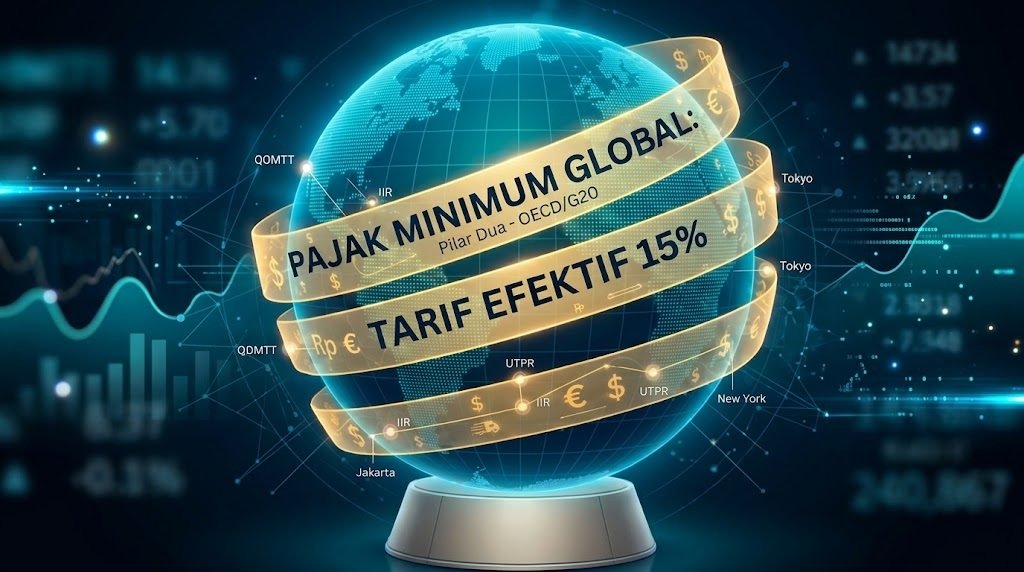
Isunomic-Indonesia akhirnya bergabung dalam kesepakatan Multilateral Competent Authority Agreement on the Exchange of GloBE Information (GIR MCAA). Kepastian bergabung itu setelah Direktur Jenderal Pajak menandatangani deklarasi GIR MCAA dalam Competent Authorities Conference ke-13 yang diselenggarakan di Kotor, Montenegro, pada 27–29 Oktober 2026.
Keikutsertaan dalam kesepakatan itu membuat Indonesia bisa mengakses atau meminta data perpajakan grup perusahaan multinasional yang diperlukan untuk mengawasi kepatuhan terhadap ketentuan global minimum tax (GMT) atau pajak minimum global (PMG). Pertukaran informasi secara otomatis dijadwalkan mulai 2027, dengan pelaksanaan bersama setiap yurisdiksi mitra mengikuti pemenuhan persyaratan dan aktivasi hubungan pertukaran.
“Selain pertukaran informasi, Indonesia juga mendorong perluasan kerja sama bantuan penagihan pajak lintas negara untuk menghadapi tantangan perpajakan di tengah meningkatnya mobilitas modal dan aset internasional,” kata Inge Diana Rismawanti, Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak, dalam keterangannya, Sabtu (31/10/2026).
Pertukaran informasi global (GIR) merupakan laporan standar yang memuat informasi mengenai grup perusahaan multinasional dan penerapan ketentuan Global Anti-Base Erosion (GloBE) di setiap yurisdiksi tempat grup tersebut beroperasi. Informasi ini diperlukan untuk memastikan penghitungan dan pemenuhan PMG bagi grup perusahaan multinasional dengan peredaran bruto konsolidasi tahunan sekurang-kurangnya 750 juta euro atau Rp15,2 triliun (kurs Rp20.300).
Masuknya Indonesia dalam kesepakatan ini seolah menjadi babak baru kebijakan “obral” pajak yang kerap diumbar. Selama ini, untuk menarik investasi besar-besaran, Indonesia kerap memberikan insentif pajak buat perusahaan global berupa tax holiday (bebas PPh badan untuk kurun waktu tertentu) dan tax allowance (pengurangan penghasilan kena pajak).
Kesepakatan GIR MCAA merupakan titik puncak penerapan PMG atau global anti-base erosion rules (GloBE) yang sudah diberlakukan oleh pemerintah sejak 2025 lewat PMK No. 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional. Dengan kesepakatan GIR MCAA, Indonesia bisa mengakses atau meminta data penjualan atau omzet perusahaan-perusahaan global yang beroperasi di Tanah Air kepada para negara anggota.
Jadi perusahaan-perusahaan global yang beroperasi di Indonesia yang total omzetnya telah mencapai 750 juta euro tak bisa lagi “mengakali” pajak dengan berbagai cara. Salah satunya transaksi transfer pricing dengan entitas yang masih terafiliasi.
Kesepakatan GIR MCAA menyediakan tiga mekanisme pengenaan pajak minimum global kepada perusahaan multinasional. Pertama adalah qualified domestic minimum top up tax.
Mekanisme ini merupakan ketentuan untuk mengenakan pajak tambahan pada subjek pajak dalam negeri yang merupakan entitas konstituen dari grup perusahaan multinasional yang memiliki tarif pajak efektif kurang dari 15%.
Jika ada grup perusahaan multinasional di Indonesia memiliki tarif pajak efektif kurang dari 15%, maka pemerintah bisa menarik pajak tambahannya melalui mekanisme qualified domestic minimum top up tax.
“Indonesia berhak menarik duluan pajak tambahan yang kurang dibayarkan oleh grup perusahaan multinasional yang ada di Indonesia," kata Ririn Wahyuni Nasrul,Fungsional Pemeriksa Pajak Direktorat Perpajakan Internasional DJP, Kamis lalu (29/10).
Mekanisme kedua adalah income inclusion rule. Ketentuan ini untuk mengenakan pajak tambahan pada subjek pajak dalam negeri yang merupakan entitas induk ketika anak perusahaannya tidak dikenakan pajak dengan tarif pajak efektif 15% di negara lain.
Ada grup perusahaan multinasional yang induknya ada di Indonesia dan memiliki anak yang berada di negara yang belum menerapkan GloBE atau mendapat insetif pajak. Jadi pajak tambahan dapat juga ditarik di Indonesia melalui mekanisme ini.
Terakhir, undertaxed payment rule. Mekansime ini disebut jaring pengaman ketika dua mekansime tadi masih “meloloskan” sebuah perusahaan, baik anak maupun induk dari pajak global minimum.
Ilustrasinya begini: Ada grup perusahaan global yang induknya di negara A dan anak usahanya di negara B yang sama-sama tidak menerapkan aturan pajak minimum global. Di sisi lain, ada perusahaan di Indonesia yang rutin mengirim dana pasif--seperti pembayaran royalti, bunga pinjaman, atau biaya jasa--kepada anak usaha di negara B.
Melalui mekanisme undertaxed payment rule (UTPR), pemerintah Indonesia turun tangan. Pembayaran royalti atau bunga yang dikirim ke perusahaan di negara B itu ditolak sebagai pengurang biaya (denial of deduction). Akibat biaya transaksinya dicoret, laporan laba kena pajak perusahaan di Indonesia jadi meningkat, sehingga mereka harus membayar pajak di Indonesia lebih besar untuk menutup celah kebocoran pajak global.
Sekilas, semua mekanisme itu membuat seolah-olah insentif pajak berupa tax holiday di Indonesia tak lagi menarik. Pasalnya, perusahaan global dari mana pun yang berinvestasi di Indonesia tetap akan kena pajak minimum global sebesar 15%.
Ya, sekilas tak lagi menarik. Tapi kalau dicermati, insentif atau “gula-gula pajak” itu tetap manis. Makanya, langkah pemerintah yang belum menghapus kebijakan itu dirasa tepat, sebab bisa menciptakan daya saing lantaran negara lain juga masih menerapkannya.
“Kanada itu memberikan katakanlah special tax previlege yang angkanya di bawah global minimum tax, 8%," kata Menko Perekonomian Airlangga Hartarto, belum lama ini (21/10).
Menurut Airlangga, persaingan ini tidak bisa dilepaskan dari kebijakan serupa yang ditawarkan negara lain. Terutama di negara-negara ASEAN.
"Jadi kita terus melakukan kebijakan sesuai dengan kebutuhan karena tentu berbagai negara di ASEAN sama juga memberikan fasilitas termasuk perpajakan," jelas Airlangga.
Harap dicatat pula, pengenaan pajak global minimum hanya berlaku buat perusahaan global yang omzetnya di atas 750 juta euro atau sekitar Rp15,2 triliun. Jadi perusahaan-perusahaan asing yang berinvestasi di Indonesia dengan omzet di bawah itu masih bisa menikmati manisnya “gula-gula pajak”.
Memang nantinya perusahaan-perusahaan yang tertarik berinvestasi di Indonesia karena adanya insentif pajak merupakan entitas skala menengah ataupun kecil sehingga hanya memberikan manfaat yang sedikit. Tapi seperti kata pepatah, “sedikit demi sedikit, lama-lama menjadi bukit”.
Malahan, pemberian insentif pajak di saat Indonesia bergabung dalam kesepakatan GIR MCAA, bak sekali mendayung dua tiga pulau terlampaui. Selain bisa menarik investasi, Indonesia juga bisa mendatangkan pajak tambahan terhadap perusahaan global yang omzetnya di atas Rp15,2 triliun yang sebelumnya menikmati insentif.
Di Indonesia perusahaan yang sudah masuk radar pajak minimum global jumlahnya sangat banyak. Ditjen Pajak mencatat ada 22.662 wajib pajak yang terindikasi masuk dalam cakupan PMG tergabung dalam 1.988 grup perusahaan.
"Berdasarkan data kami terdapat 22.662 wajib pajak dalam 1.988 grup yang terindikasi masuk cakupan PMG. Dari 22.662 itu, sudah 5.757 wajib pajak yang melakukan penerapan regulasi. Ini sekitar 25%," ujar Direktur Jenderal Pajak Bimo Wijayanto, Rabu kemarin (28/10).