Isunomic-Anak kuliahan dan kaum muda biasanya terlihat “jago” menggunakan berbagai aplikasi di ponsel (hape). Pokoknya sat-set dan tinggal klak-klik setiap pakai aplikasi yang ada di hape, terutama terkait transaksi keuangan, mulai dari transfer, tarik tunai, hingga bayar ini itu lewat QRIS atau e-wallet. Kemampuan itu disebut digital savvy.
Nah digital savvy harus diimbangi dengan risk savvy. Apa itu? Risk savvy adalah kemampuan dan ketangguhan dalam mengenali, memetakan, dan mengelola risiko yang menyertai penggunaan teknologi digital. Kemapuan ini mencakup sikap kritis sebelum bertransaksi, kebiasaan memverifikasi informasi, kemampuan menghindari kejahatan siber, menjaga data pribadi, serta keberanian melapor melalui kanal resmi jika mengalami kendala.
Baca juga: IHSG Sepekan Kian Tak Karuan, Terseret Saham Ojek Online
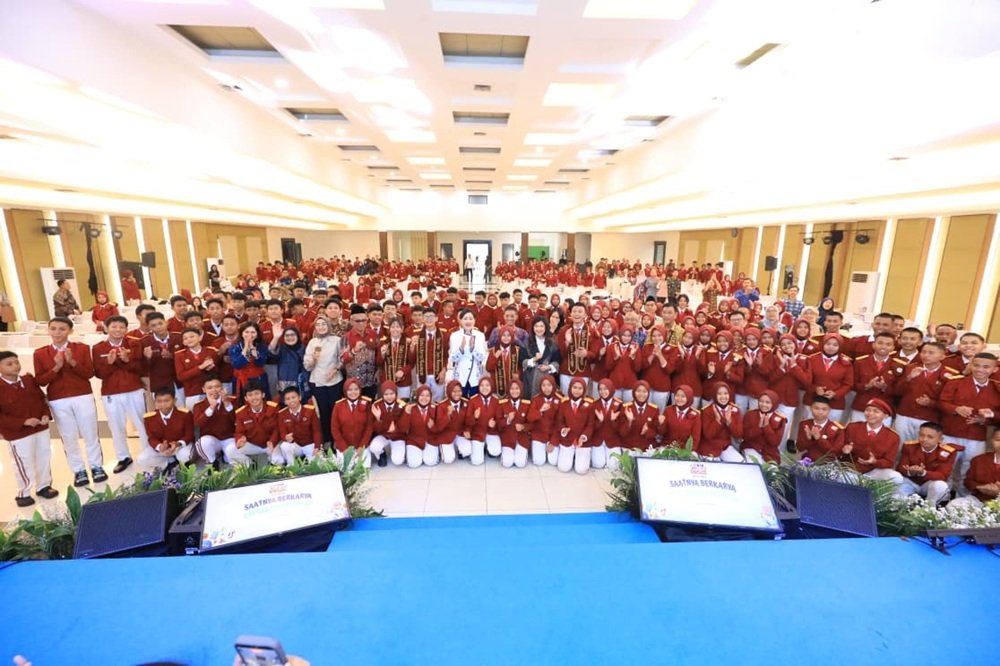
Filianingsih Hendarta, Deputi Gubernur Bank Indonesia, mengatakan kehebatan mahasiswa dan kaum muda menggunakan teknologi perlu diikuti kemampuan mengenali dan mengelola risiko, dari digital savvy menjadi risk savvy. Penipuan digital sering memanfaatkan kepanikan, kepercayaan, dan desakan untuk bertindak cepat sehingga konsumen mengambil keputusan tanpa verifikasi.
Makanya, mahasiswa atau kaum muda perlu berhenti sejenak sebelum bertransaksi, memeriksa sumber informasi melalui kanal resmi, melindungi data pribadi, dan berani mengadukan permasalahan. Kaum muda juga didorong menjadi agen edukasi dengan membagikan pengetahuan kepada lingkungannya, sehingga dapat menjadi penggerak budaya kritis dan bertanggung jawab dalam penggunaan layanan keuangan digital.
“Mengetahui kanal pengaduan dan berani melapor bukan tanda kelemahan. Itu adalah bentuk keberdayaan konsumen," kata Filianingsih, dalam keterangannya dikutip Senin (5/10/2026).
Filianingsih menambahkan BI terus memperkuat literasi dan keberdayaan konsumen, khususnya generasi muda agar semakin cakap mengenali dan mengelola risiko di tengah pesatnya digitalisasi layanan keuangan. Filianingsih menegaskan bahwa perluasan akses terhadap layanan keuangan perlu diimbangi dengan peningkatan literasi dan kemampuan konsumen dalam mengelola risiko.
“Kecepatan transaksi harus diimbangi dengan kecepatan literasi. Akses tanpa pemahaman dapat menciptakan kerentanan, sementara inovasi tanpa kepercayaan tidak akan berkelanjutan," tegas Filianingsih.
Pernyataan Filianingsih kian relevan seiring pesatnya digitalisasi pembayaran dan tingginya pemanfaatan layanan keuangan oleh generasi muda. Hingga Agustus 2026, transaksi QRIS secara kumulatif sejak awal tahun mencapai 17,45 miliar transaksi, dengan 69,32 juta pengguna dan 47,11 juta merchant.
Baca juga: Demutualisasi Bursa: Kemenkeu, BI, dan Danantara Bakal Berkuasa?
Sementara itu, Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 mencatat indeks inklusi keuangan kelompok usia 18–25 tahun sebesar 95,69%, lebih tinggi dibandingkan indeks literasi sebesar 73,32%. Kesenjangan tersebut menunjukkan pentingnya memastikan perluasan akses layanan keuangan diikuti dengan peningkatan pemahaman agar dimanfaatkan secara aman, bijak, dan bertanggung jawab.
Filianingsih juga menekankan pentingnya aksi bersama dalam menghadapi maraknya rekayasa sosial dan penipuan digital lintas platform. Regulator berperan memperkuat kebijakan dan pengamanan, industri memastikan keamanan produk dan layanan serta perlakuan yang bertanggung jawab terhadap konsumen, perguruan tinggi memperluas edukasi, dan masyarakat membangun kewaspadaan.
“Digitalisasi membuka kesempatan, literasi membangun keberdayaan, dan kolaborasi menjaga kepercayaan," tandas Filianingsih.